


圖片來源:canva 圖庫
每月薪水多扣一筆,換來的節稅真的划算嗎?闕又上老師在《阿甘的退休寶典》拆解勞退自提 6% 的取捨,從眼前的買房計畫到未來退休金,算清這筆錢該如何安排才合適。
算清了勞保與勞退的基本額度後,小陳又繼續發問。
「老張,照你剛才算的,雇主強制提撥的 6% 勞退專戶,一個月領出來大約只有 6,000 元上下,那政府不是還有開放我們可以『自願提撥(自提)最高 6% 』嗎?」
他說,自己身邊親戚朋友有的說:「不提是傻瓜,能直接扣稅抵稅。」,有的又說:「把錢鎖死給政府代操是笨蛋。」到底是該閉著眼睛提滿,還是把錢留在身邊自己投資才對?
老張聽了問題點點頭,又拿起一張紙,並且在紙中間畫了一條線。
「這正是絕大多數上班族最常糾結的理財迷思!『勞退自提 6%』這件事,既不是非黑即白的神聖教條,也不是人人適用的一刀切公式。」老張說,它的本質是一場結合「個人所得稅率、距離60歲的時間長短、資金彈性需求,以及大盤複利機會成本」的精明賽局!」
▌第一派:閉著眼睛都要提滿 6% 的「稅務套利組」
符合以下條件的人,不自提根本是跟自己的荷包過不去:
● 綜所稅率 20% 以上的高所得族群:自提金額當年度全額不計入綜合所得稅。稅率 20% 的人,每月自提 5,000 元,一年自提 6 萬,報稅時直接現省 12,000 元,等於資金一丟進去,第一年就先節省 20% 的綜合所得稅。
● 年齡 45 歲以上、接近 60 歲退休線的熟齡族:離 60 歲只剩 10 到 15 年,資金被綁住的時間短,吃完節稅紅利後很快就能領出來,時間成本極低。
▌第二派:建議把錢留在身邊的「自主投資與彈性組」
以下則要三思:
● 所得稅率只有 5% 或根本免稅的小資族:稅率才 5%,自提 1 萬元,如此一年只省 500 元,節稅效益幾乎無感。距離 60 歲還有 20、30 年,這筆錢被鎖死在年化約 5% 的勞退帳戶裡,反而犧牲了拿去長期定期定額買大盤 ETF、賺取 8% 至 10% 複利的機會成本。
● 未來幾年有買房、結婚或創業急用的人:勞退新制的錢是鐵板一塊,不到 60 歲絕對拿不出來,連質借都不行。手頭沒有充裕緊急預備金的人,千萬別把自己逼到資金斷鏈。
兩派優劣如表 2-7 所示。
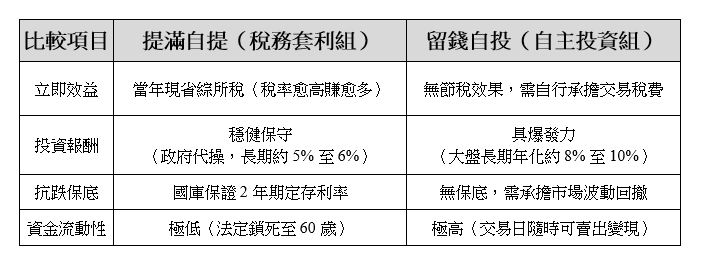
▓ 表 2-7 ▓ 提滿自提 vs. 留錢自投
「所以,弄懂遊戲規則就不會糾結了。」老張收起筆,「稅率高、求保本、年紀近 60 歲,自提提滿;稅率低、懂投資、需要資金彈性,把錢留在自己手上滾複利。」
▌一次領 vs. 月領:核心盲點先搞清楚
這時另一個同學問:「那到了 60 歲,要一次領還是月領?」
對此,老張很直白表示,到了 60 歲,大家最常犯的直覺錯誤,就是以為新制勞退跟勞保一樣「月領一定比一次領划算」,「錯!新制勞退的算法完全是另一套邏輯。」
勞退新制的「月領」不是活到老領到老:
● 本質是分期攤還本利和:勞退個人專戶裡的錢是固定的(本金+歷年收益)。月領的公式是將這筆總額,依照內政部的「平均餘命」與「宣告利率」精算,按季分批發還給你。
● 帳戶扣完就沒了:假設 60 歲開始領,平均餘命推估到 84 歲,到了 84 歲專戶的錢全部攤提完畢,月退金就正式終止,不會再給付。若提領期間不幸過世,剩下的餘額由遺屬全數領回。勞保局至少每 3 年檢討調整一次平均餘命、利率及金額,對於已在領取月退休金者,其年金生命表與平均餘命不再變動,惟須依「調整後利率」、「專戶賸餘金額(扣除已領金額並加計期間投資收益)」及賸餘「平均餘命」,重新核算月退金額。
什麼情況適合「一次領」?
● 具備基本投資能力(能創造> 2% 年化報酬):勞退月領尚未發放的剩餘款項,是放在專戶內,依最低保證收益率(約定存利率水準 1.5% 至 2%)繼續計息。若將整筆資金一次領出,轉投入高股息 ETF、大盤指數型基金或優質債券,長期產出的現金流或總報酬,通常顯著超越放在專戶裡慢慢扣。
● 有明確大額資金規劃:退休後需要一次性結清房貸、老屋翻修、醫療防癌基金配置,或準備自行打理家族傳承者。
● 退職所得免稅額度充裕:勞退金適用「退職所得定額免稅」,只要一次領取的總額未超過法定免稅門檻,一次領出完全免繳綜所稅。
什麼情況適合「月領」?
● 完全不想管錢、極度厭惡投資風險:沒有投資經驗,擔心一次領出大筆資金會被通膨侵蝕、被親友借走,或誤信高風險投資與詐騙。
● 需要穩定的現金流紀律:將勞退月領作為每季固定的基礎生活費,搭配第一層勞保年金,組合成完全被動、旱澇保收的退休金流。
一次領與月領的差異,如表 2-8 所示。
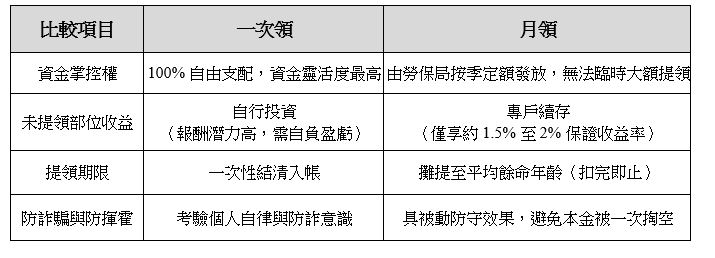
▓ 表 2-8 ▓ 一次領 vs. 月領
「想通就很簡單了。」老張把餐巾紙往前一推,「有投資能力、想自己放大現金流的人,一次領出來自己操盤;求省心、怕被騙、要固定生活費的人,月退休金按季提領當定存慢慢花。」
全桌沉默了一會兒。老王把老張算的那幾張餐巾紙拿過來,翻來覆去看了看,放下。
「老張,」他說,「你算這些,是因為你覺得兩層加起來還不夠?」
「對大多數人來說,這兩層只是地基。夠不夠用,還要看退休之後你會碰到什麼。」老張說。
老王想了想,笑了笑,把餐巾紙推回去。
「我已經有 2,000 萬,而且還有持續在投資,安了啦!」他舉起杯子,「來,不說這些了,喝酒。」
老張沒有接話,只是靜靜地把那幾張寫滿數字的餐巾紙疊好,收進口袋裡。
「先別急著喝酒,」老張把餐巾紙又拿了出來,「我問你,你這 2,000 萬,是怎麼訂出來的目標?是純粹因為存到這個數字,感覺比較安心?」
老王愣了一下:「呃⋯⋯就是覺得 2,000 萬聽起來是個整數,比較有安全感吧。」
「這就是大多數人的通病,」老張說,用一個「聽起來很多」的整數當目標,而不是真正算出來的數字。退休金目標從來不該用猜的,也不是死板套公式,而是要先列出自己的「生活加減法」,諸如退休後會消失的職場開支、會冒出來的醫療或旅遊等新支出,先抓出年花費基本盤,接下來,才是真正決定你要不要自己扛下所有壓力的關鍵一步。
▲ 想提早退休,錢要多存多少?先算出你的消費基本盤,才知道「你得扛多少」!(來源:canva)
▌套上三層金字塔,照出真正該自己扛的缺口
「算出目標總額後,」老張說,不是要你全部自己存出來,要先扣掉第一層勞保、第二層勞退這兩層能貢獻的部分,剩下的才是真正要靠自己投資補齊的「第三層缺口」。
個人需自備的退休金目標=目標總需求-第一層給付現值-第二層給付現值
「我有兩個客戶的案例,你們可以參考一下,」老張說,「一對是高先生夫妻,兩人年收入都不低,打算 55 歲提早退休,目標總需求約 3,657 萬元;算完第一層勞保、第二層勞退能貢獻的現值後,兩人真正要自己補的缺口,其實只剩下 2,022 萬元,比原本以為的目標少了將近一半。
另一對是林先生夫妻,兩人是一般雙薪上班族,65 歲正常退休,套用同樣的算法,也算出了屬於他們自己的第三層缺口。差別只在於—退休年齡愈早,勞保勞退能請領的年限與金額愈打折,第一、二層能扛的比例愈低,第三層要自己補的缺口自然愈大。」
老張抬起頭,看著老王:「所以你這 2,000 萬,到底是不是你真正的目標,還是只是一個讓你安心的整數,我建議你回去用這套方法,自己重新算一次。」
老王原本輕鬆的表情,這下真的沉了下來,或許現實真的不像他想得那麼美好。話說老王的 2,000 萬,真的能讓他的退休生活高枕無憂嗎?
►購買連結:博客來.五車商城
►延伸閱讀:穿透股市岩盤!華爾街操盤手用阿甘投資法,帶你少走 30 年冤枉路
►延伸閱讀:台積電也曾熬 9 年才破繭而出!闕又上:估值不難,難在心理素質