


圖片來源:ChatGPT
辛苦存了退休金,卻因害怕通膨與長壽不敢消費?天下文化新書《4% 法則》揭開歷史市場數據,教你建立專屬的提領策略,優雅地迎向人生下半場。
你覺得退休後,一個人可以每年花掉多少錢?
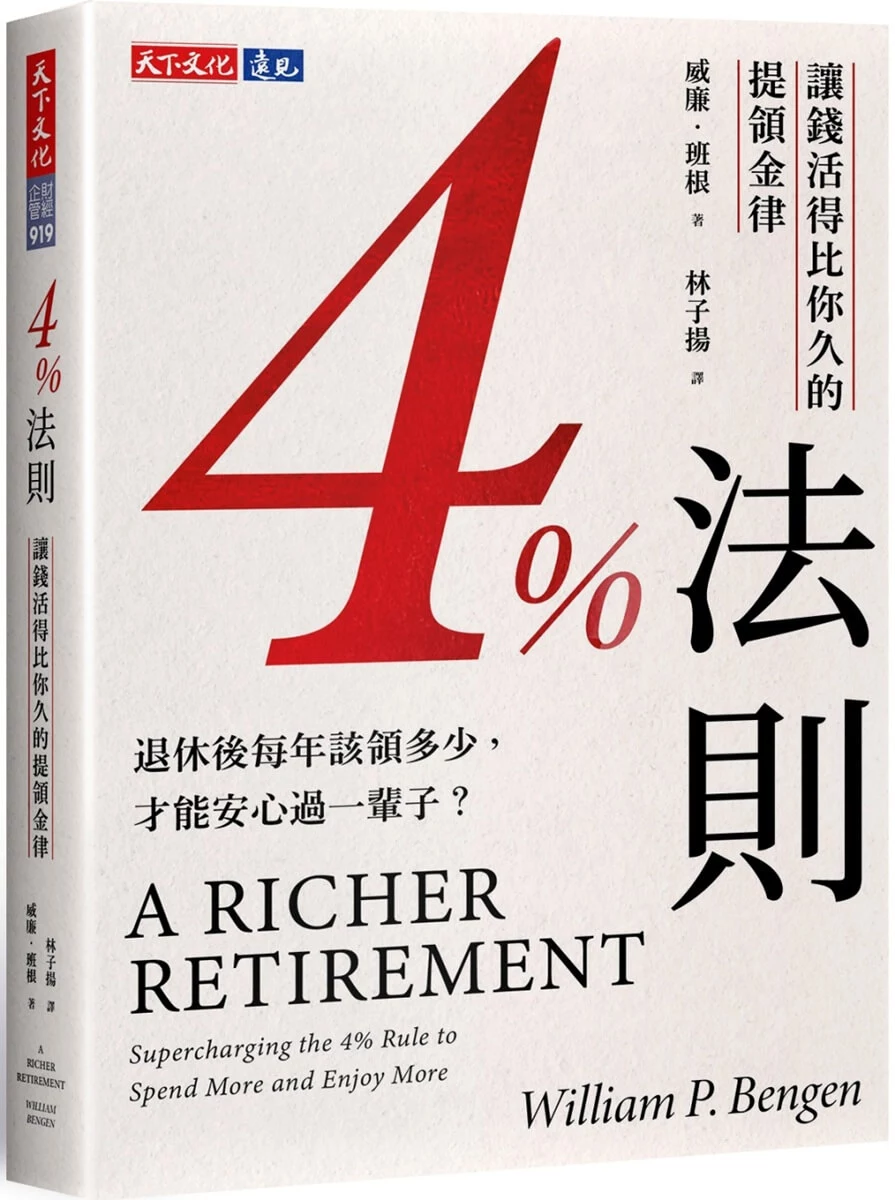
想要避免有生之年窮途潦倒,就是要把退休金留好?這個看似簡單問題,可能就是退休理財最難規劃的一個項目。《4% 法則:讓錢活得比你久的提領金律》就從這個角度出發。作者威廉.班根(William P. Bengen)是「4% 法則」具代表性的提出者,1994 年發表退休提領相關研究,藉由歷史市場資料分析退休者究竟能以多少比例提領資產,從此改變退休理財對於「花多少錢」的討論方式。如今,三十多年過去,班根將累積的研究經驗整理成書,出版這本集大成之作品。
▌4% 法則:退休生活更要注意「花多少」
所謂「4% 法則」概念,是指退休第一年從投資組合提領大約 4%,之後依照通膨調整提領金額,藉此提高資產支撐 30 年的退休生活機率。班根最初研究實際得到約莫 4.15% 結果,後來才被廣泛簡化成耳熟能詳的「 4% 法則」。
因此,4% 從來不是一個奇幻數字,而是利用歷史市場資料中推導出的退休提領基準。它真正要解決部分,是退休者最害怕的議題,如果我將不再工作,現有金流究竟能撐多久?
此書與一般投資理財書的不同之處,是企圖把開源當作節流,例如《漫步華爾街》強調投資者如何建立長期理財戰略,4% 法則把鏡頭轉向人生的下半場;隨著資產已經累積完成,究竟如何把它轉換成為生活開銷。簡單來說,投資解決的是「把錢放大」,退休提領解決的卻是「把錢留住」。
這個轉折看似無違和感,卻是退休族群規劃中最容易忽略的一環。
▌4% 不是鐵律,關鍵是市場與提領順序
「4% 法則」不能理解成「只要每年提領 4%,退休金就絕對不會用完」,那就反而失去本書真正精神。
班根研究概念,是把歷史上各種市場情境進行壓力測試,尤其關注退休初期遭遇股市大跌及嚴峻通膨,持續提款可能會對資產造成哪些傷害。這是所謂的「報酬順序風險」,即便長期平均報酬率表現不俗,如果景氣低迷剛好發生在退休的那個時間,結果甚至可能判若雲泥。
值得關注的是,班根經過三十多年研究,並沒有把4%當作不可挑戰的金科玉律,反而發展出更細緻的提領概念,例如「SAFEMAX」最高安全提領比率,以及在更多元資產配置下所提出的 4.7% 概念。這凸顯出一個相當重要的投資哲學,一個優質的投資法則,必須能隨資料環境滾動調整,而非永遠牢不可破。
作者想表達的,4% 像是一個起點,而不是退休計畫的完美終點。
▲ 當你不用問「我的錢夠撐一輩子嗎」,退休人生才真正開始。(來源:canva)
▌4% 法則是人生哲學──讓錢活得比你久
本書亮點之處,其實不只單是財務數學,而是重新提醒世人「為什麼要存錢」?
人一輩子工作數十年載,最大目標就是累積退休資產,而不當個下流老人。然而,真正退休以後,卻又害怕長壽、醫療、通膨及市場不穩,讓人退休之後不敢消費。即便帳戶裡的數字愈來愈多,生活卻沒有因此變得更加自由。最終,原本可以提高生活品質的退休金,反而成為控制人生的無形鍊。4% 法則所提供的,正是一個讓人勇敢花錢,又不至於毫無節制的揮金如土。
閱讀《4% 法則》的最大感受,在於退休理財的真正追求,從來不是留下龐大資產,而是能在正確時間發揮最大價值。當然,4% 不能直接套用在每個台灣退休族的身上,畢竟美國與台灣在投資市場、稅制、社會福利甚至醫療制度上有著顯著差異;但它提供的風險思維仍然值得借鏡。畢竟,與其迷信某一個百分比,不如建立自我退休提領策略,隨著年齡、資產配置、退休年限、市場變化,對於支出需求適度調整,這才是 4% 法則值得學習之處。
《4% 法則:讓錢活得比你久的提領金律》表面是談「4%」,實際卻是聊「人生還剩多少時間,以及我們準備如何使用財富」。班根用了三十多年研究,把退休提領從一句簡單口號,變成一套思考風險、選擇、時間與市場的百分比。因此,讀者真正應該理解,應該不是死背「4%」,而是運用「安全提領率」背後的邏輯。存錢是為了讓未來有選擇,使得資產持續增值,退休提領則是讓辛苦累積的財富回到人生。
讓錢活得比你久不是空泛哲學,而是讓我們在還活著的時候,能夠安心、從容而有尊嚴地把它花在值得的地方。
►購買連結:MOMO.五車商城
►延伸閱讀:打破 4% 傳統迷思!創始人親自揭密:考量通膨估值,4.7% 更為理想
►延伸閱讀:老年不是「人生終章」,而是資本主義的補丁延伸